Enverdecer las finanzas antes de financiar lo verde
Cada año, US$7 billones fluyen en contra de la naturaleza. Los créditos voluntarios de biodiversidad apenas han recaudado US$8 millones. La forma más rápida de ayudar a la naturaleza es corregir el dinero que ya se mueve.
Hay prisa por construir mercados para la naturaleza. Créditos de biodiversidad. Bonos de naturaleza. Instrumentos ligados a resultados. La propuesta es seductora: ponerle precio a una hectárea, vender el potencial y dejar que el capital privado haga el resto.
Lemu partió con ese mismo supuesto hace cinco años. Sabíamos que la medición tenía brechas — lanzamos un satélite, Lemu Nge, para ayudar a cerrarlas. Lo que subestimamos fue el tipo de brecha. No solo imágenes más nítidas o mayor cobertura, sino procedencia: cada número trazable desde la señal cruda hasta el hecho afirmado. Un mercado funciona con números que la gente puede defender, y construir eso tomó mucho más tiempo que construir el satélite. Los cimientos van antes que el mercado — y todavía los estamos construyendo.
Una nueva revisión en Nature Reviews Biodiversity — Demystifying biodiversity finance, de Carter y colegas en Oxford — es el mapa más honesto de este territorio que he leído. Merece la atención de cualquiera que esté vendiendo, comprando o construyendo finanzas para la naturaleza.
Dos ideas que vale la pena separar
El campo se divide en dos ideas que la revisión nombra sin rodeos:
- Enverdecer las finanzas — alinear el sistema financiero existente con la naturaleza. Divulgar la exposición. Ponerle precio al riesgo. Desviar el capital que hace daño.
- Financiar lo verde — levantar capital nuevo para resultados positivos. Créditos, bonos, capital, el mercado.
Casi todo el entusiasmo está en financiar lo verde. Casi toda la palanca de corto plazo está en enverdecer las finanzas. En esa brecha empieza el trabajo.
Los números dicen dónde está la palanca
La revisión deja de lado el enverdecimiento de las finanzas para estudiar en detalle el lado que busca retorno. Pero sus propias cifras defienden la prioridad opuesta:
- US$7,3 billones al año en flujos financieros van en contra de la naturaleza.
- Los créditos voluntarios de biodiversidad han atraído cerca de US$8 millones a la fecha.
- Las transacciones de créditos REDD+ cayeron un 63% en 2024 tras el escándalo de sobreacreditación — mientras el dinero se movía hacia créditos de remoción, que a los compradores les resultaban más fáciles de verificar.
- Todavía no existe una unidad fungible de naturaleza — no hay un CO₂-equivalente para la biodiversidad que se transe a escala.
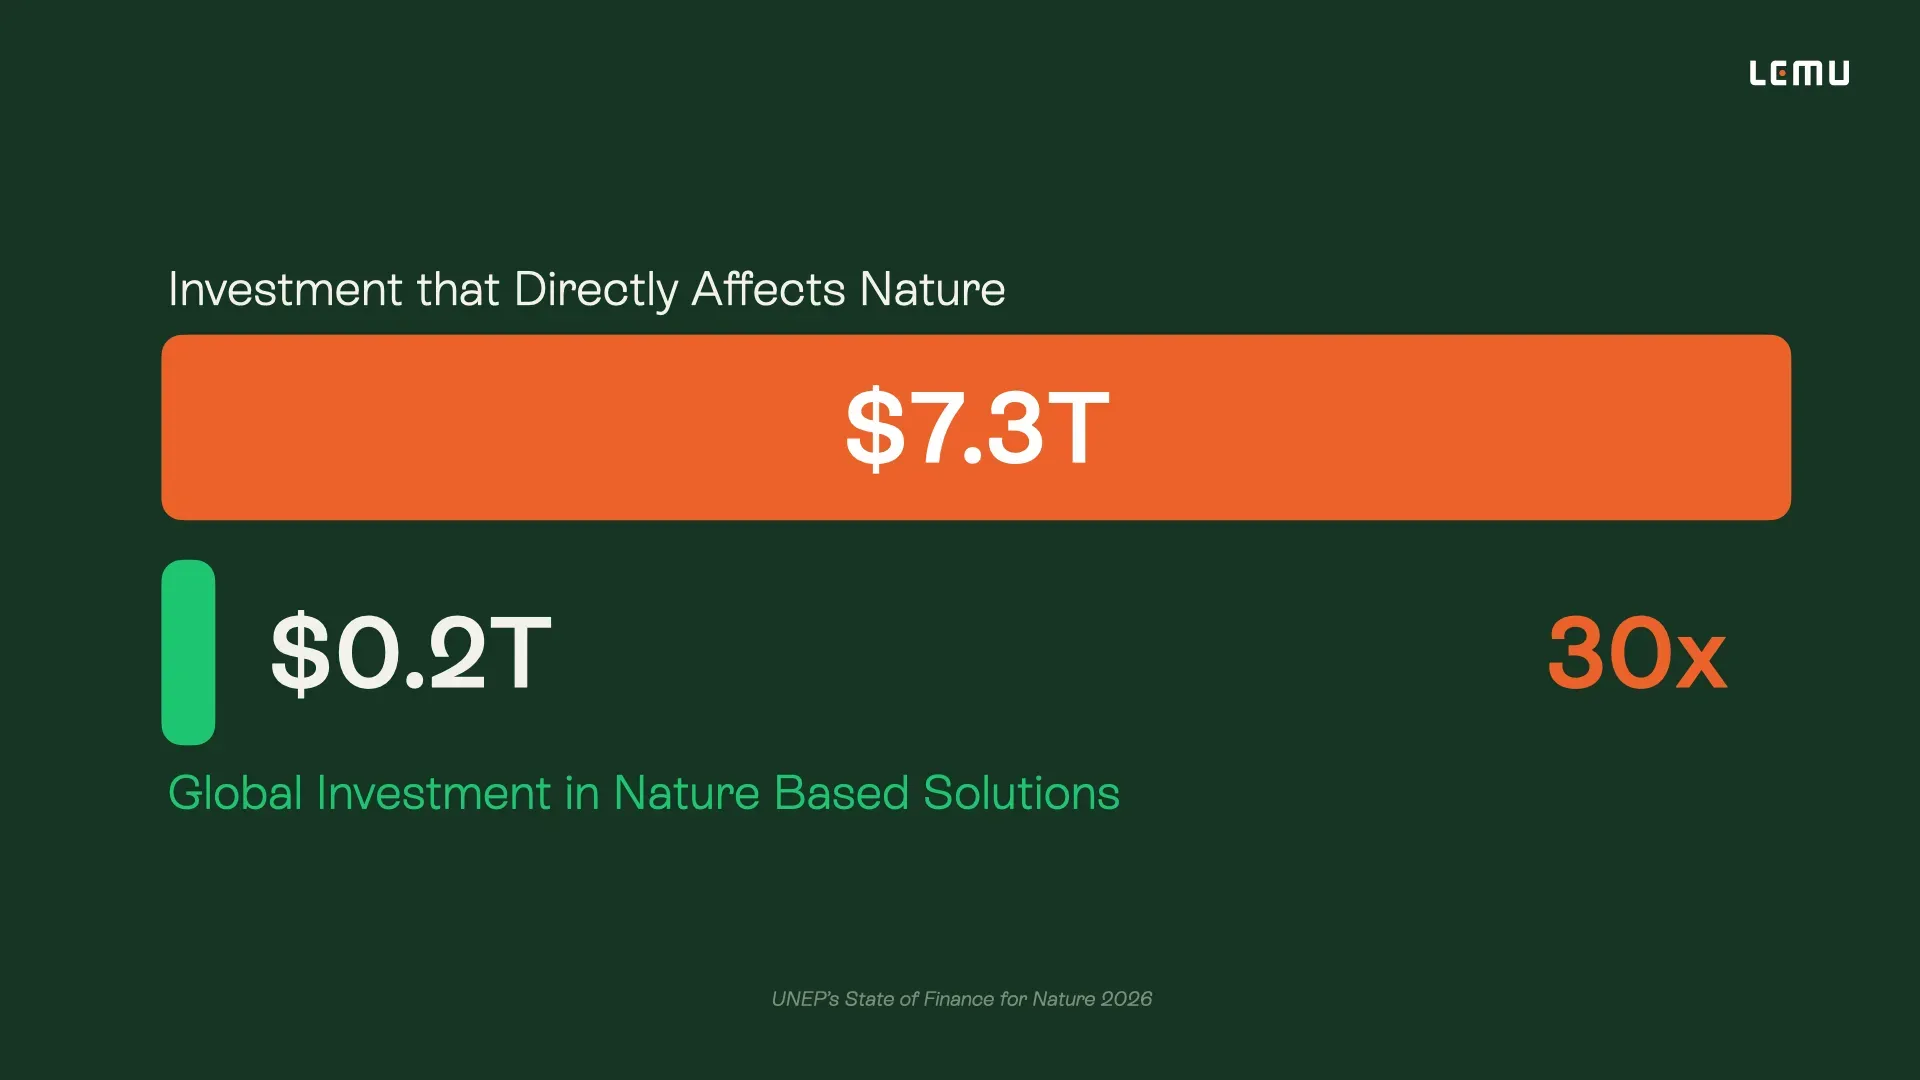
Hay que leerlos juntos. El mercado de capital verde nuevo sigue siendo pequeño y disputado. El volumen de capital que daña es colosal. Torcer esos US$7 billones es la mayor victoria de corto plazo — por órdenes de magnitud.
Por qué el cuello de botella es la medición, no el apetito
El aporte más agudo de la revisión es su taxonomía de por qué estos mecanismos tropiezan. Hay dos riesgos que se repiten:
- Riesgo de impacto — el proyecto no entrega el resultado.
- Riesgo de medición — el resultado se entrega, pero se evalúa mal. Contrafactuales débiles. Métricas que los autores califican de prematuras, simples, vagas o gruesas.
Esta es la parte que el mercado sigue saltándose. Cada crédito, cada bono, cada historia de inversión es tan creíble como su medición. Cuando la medición falla, el valor se evapora — como REDD+ le mostró a todo el mercado.
Así que la restricción que manda no es el apetito de los inversionistas. Es una medición confiable. Construye eso, y los mecanismos para financiar lo verde se vuelven bancables. Sáltatelo, y estarás emitiendo instrumentos sobre números que nadie puede defender.
Lo que esto significa para las empresas — y para Lemu
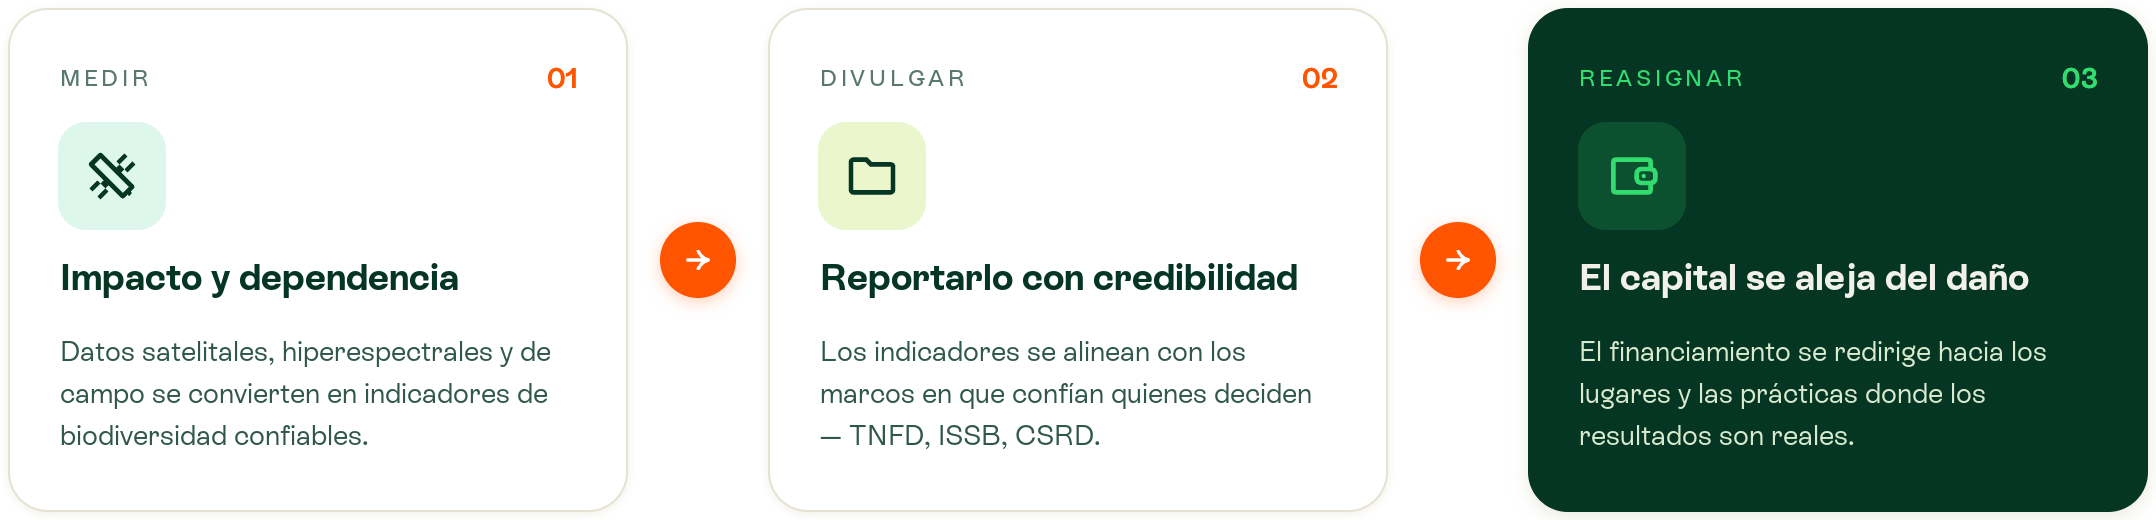
El capital más rápido en llegar a la naturaleza no tiene que esperar un nuevo crédito. Comienza en el momento en que una empresa puede ver su propio impacto y dependencia de la naturaleza, y reportarlo de forma creíble frente a TNFD, ISSB y CSRD.
Eso es enverdecer las finanzas en la práctica. La cadena es directa:
Medir impacto y dependencia → divulgar → el capital se aleja del daño.
Hay un segundo canal, más silencioso. Cuando una empresa paga por monitorear su territorio, ese gasto es capital que llega a un lugar real, antes de que exista cualquier mercado. Pone a quien mide en la cadena de custodia de esa tierra. El capital llega a la naturaleza desde el primer día, no en algún evento de salida futuro.
Los créditos no son el rival aquí. Son el destino. Ninguna empresa reduce su huella a cero, y el residuo que no puede eliminar es exactamente para lo que existe un crédito. Si se mide primero, cada crédito que se compre después vale más, porque lo compra alguien que ya hizo las cuentas.
Este es el trabajo que Lemu hace hoy. Atlas mide. Spacetime hace que cada medición sea trazable y auditable. El resultado es un número que un CFO puede respaldar y un regulador puede verificar.
No nos estamos alejando de los mercados
Vamos hacia ellos, en la secuencia correcta. El mercado de campañas, créditos y conocimiento experto está en nuestra hoja de ruta, y el lente monetario que le pone precio a una hectárea se está construyendo ahora. Las finanzas para la biodiversidad van a crecer. La revisión tiene razón en que la inversión pública y la filantropía siguen siendo esenciales, y en que escalar el resto todavía no está probado.
Pero la condición previa para todo es la misma: una medición en la que se pueda confiar.
Así que nuestra prioridad no es apurar un mercado emergente. Es poner los cimientos que hacen creíble cualquier mercado futuro — y, mientras tanto, ayudar a las empresas a enverdecer las finanzas que ya mueven.
La oportunidad es exactamente tan grande como la brecha. Nuestro trabajo es que medir la naturaleza cueste menos que ignorarla.
Referencia: Carter, H., Thompson, B. S., Bull, J. W., Dickman, A., Jones, J. P. G., Shrikanth, S. & zu Ermgassen, S. O. S. E. (2026). Demystifying biodiversity finance. Nature Reviews Biodiversity 2, 388–401. https://www.nature.com/articles/s44358-026-00155-z
Declaración: Lemu es miembro de la Biodiversity Credit Alliance. Construimos la capa de medición de la que dependen estos mercados, y precisamente por eso sostenemos que los cimientos deben venir antes que el mercado.
Publicado originalmente en inglés en el blog de Lemu.